


 13 ноября 2026
 9
 12 мин

Если ревизия показала недостачу, сначала нужно убедиться, что она реальная: перепроверить пересчёт, все приходы, возвраты и списания за период. Значительная часть расхождений — это ошибки учёта и пересортица, а не пропавший товар. Только после такой проверки работодатель проводит служебное расследование, берёт письменные объяснения и решает, кто и в каком размере возмещает ущерб. Продавец отвечает за недостачу, только если с ним заключён договор о материальной ответственности и его вина доказана.
Из статьи вы узнаете:
- что считается недостачей и чем она отличается от естественной убыли;
- что делать владельцу магазина после ревизии, шаг за шагом;
- что делать продавцу и какие у него права;
- какие причины нехватки встречаются чаще всего и как их устранить.
Статья носит информационный характер. В спорных ситуациях с удержаниями и увольнением обратитесь к юристу.
Что такое недостача в магазине?
Недостача — это ситуация, когда фактическое количество товара или денег в кассе меньше, чем по данным учёта. Её выявляют при инвентаризации: результаты пересчёта сравнивают с учётными остатками, а расхождения фиксируют в сличительной ведомости.
Не всякая недостача — ущерб по вине сотрудника. Различают:
| Вид расхождения | Что это | Как отражается |
|---|---|---|
| Естественная убыль | усушка, утруска, испарение в пределах норм для конкретного товара | списывается на расходы магазина |
| Пересортица | по одному товару излишек, по похожему — нехватка | взаимный зачёт по правилам учётной политики |
| Ошибка учёта | не проведён возврат, списание или перемещение | исправляется документом, недостачи фактически нет |
| Недостача сверх норм | товар пропал: кража, ошибки приёмки, порча без акта | взыскивается с виновных или списывается на убытки, если виновные не установлены |
В бухгалтерском учёте нехватка сначала отражается на счёте 94 «Недостачи и потери от порчи ценностей», а затем списывается: в пределах норм естественной убыли — на расходы, сверх норм — на виновных лиц или, если они не установлены, на прочие расходы.
Недостача товара и недостача в кассе
Недостачу денег в кассе выявляют при пересчёте наличных в конце смены или при внезапной проверке: сумма в денежном ящике меньше, чем по отчёту кассы. Её оформляют актом инвентаризации наличных денежных средств (ИНВ-15). Порядок разбирательства тот же, что и для товара: объяснение кассира, проверка чеков возврата и аннулирования, просмотр видеозаписей. Частая причина — ошибки при сдаче сдачи и не пробитые возвраты.
Нормы естественной убыли
Для продуктов питания и ряда непродовольственных товаров установлены нормы естественной убыли — допустимые потери массы при хранении и продаже: усушка овощей, утруска круп, испарение влаги. В пределах этих норм недостача не взыскивается с сотрудников и списывается на расходы. Нормы применяются, только если нехватка действительно выявлена при инвентаризации, а не заранее «на всякий случай».
Как проводится инвентаризация для выявления недостачи
Расхождение признают только по итогам правильно оформленной инвентаризации. Если порядок нарушен, взыскать ущерб с работника не получится. Основные этапы:
- Приказ руководителя. В приказе указывают основание (плановая или внеплановая проверка), сроки, состав комиссии и перечень проверяемого имущества.
- Расписки материально ответственных лиц. До начала подсчёта сотрудники подтверждают, что все приходные и расходные документы сданы в бухгалтерию.
- Подсчёт фактического наличия. Комиссия считает товар в присутствии материально ответственных лиц и записывает результаты в инвентаризационную опись ИНВ-3.
- Сличительная ведомость ИНВ-19. Бухгалтерия сравнивает данные описи с учётом и фиксирует излишки и недостачу по каждому наименованию.
- Решение по результатам. Руководитель утверждает итоги, порядок зачёта пересортицы, списания и взыскания.
ИП и небольшие организации могут использовать собственные бланки, если они утверждены учётной политикой. Электронная опись с терминала сбора данных — такой же документ, если её форма закреплена.
Что делать владельцу магазина, если выявлена недостача
- Не торопитесь с выводами. Проверьте, правильно ли проведена инвентаризация: участвовала ли комиссия и материально ответственные лица, подписана ли опись, все ли зоны посчитаны.
- Проверьте документы за период. Все ли приходы проведены, не потерялся ли возврат поставщику, оформлены ли списания и перемещения, нет ли чеков с «товаром без названия».
- Поищите пересортицу. Сопоставьте нехватку с излишками по похожим товарам: разные вкусы, размеры, фасовки. Часто часть недостачи закрывается этим зачётом.
- Перепроверьте спорные наименования. Особенно дорогих и тех, по которым расхождение большое.
- Проведите служебную проверку. По ст. 247 ТК РФ до решения о возмещении ущерба работодатель обязан установить его размер и причины. Можно создать комиссию.
- Возьмите письменные объяснения у материально ответственных сотрудников. Если сотрудник отказывается дать объяснение, составляют акт об отказе.
- Оформите результаты. Акт служебной проверки, приказ о результатах инвентаризации, решение о возмещении или списании.
- Устраните причину. Если не понять, откуда взялась нехватка, она повторится на следующей ревизии.
Важно учитывать: работодатель не может требовать возмещения, если ущерб возник из-за нормального хозяйственного риска или если он сам не обеспечил условия для хранения ценностей (ст. 239 ТК РФ). Например, если в подсобку свободно заходят посторонние, а камеры не работают.
Кто возмещает недостачу: материальная ответственность
По общему правилу сотрудник возмещает прямой действительный ущерб в пределах своего среднего месячного заработка (ст. 241 ТК РФ). Полная материальная ответственность, то есть возмещение всей суммы, возможна только в случаях, которые прямо названы в законе, в том числе при заключённом договоре о полной материальной ответственности.
| Ситуация | Сколько возмещает сотрудник |
|---|---|
| Договора о материальной ответственности нет | не больше среднего месячного заработка |
| Индивидуальный договор о полной материальной ответственности (ст. 244 ТК РФ) | весь ущерб, если вина доказана |
| Договор о коллективной (бригадной) ответственности (ст. 245 ТК РФ) | ущерб распределяется между членами коллектива с учётом степени вины; кто докажет свою невиновность, освобождается |
| Ущерб причинён преступлением, установленным приговором суда | весь ущерб |
Договор о полной материальной ответственности заключают только с совершеннолетними сотрудниками на должностях из утверждённого перечня — к ним относятся продавцы, кассиры, заведующие магазинами.
Как удерживают недостачу из зарплаты
- Если сумма не превышает среднего месячного заработка, удержание можно сделать по распоряжению работодателя. Распоряжение должно быть издано не позднее месяца со дня окончательного установления размера ущерба (ст. 248 ТК РФ).
- Если сумма больше или месяц пропущен, а сотрудник не согласен добровольно возместить ущерб, работодатель обращается в суд. Срок — один год со дня обнаружения ущерба (ст. 392 ТК РФ).
- За одну выплату удерживают не более 20% зарплаты (ст. 138 ТК РФ).
- Работник может возместить ущерб добровольно, в том числе в рассрочку по письменному обязательству.
Удерживать недостачу «всем поровну» без договора о коллективной ответственности и без проверки незаконно.
Когда работник не отвечает за недостачу
- ущерб возник вследствие непреодолимой силы, нормального хозяйственного риска или крайней необходимости;
- работодатель не обеспечил условия для хранения: нет запирающейся подсобки, не работает охрана, доступ к товару есть у посторонних;
- договор о полной материальной ответственности не заключён или заключён с сотрудником, должность которого не входит в перечень, либо с несовершеннолетним;
- инвентаризация проведена с нарушениями: без приказа, без участия материально ответственного лица, без описи;
- не проведена служебная проверка и не затребовано объяснение;
- при коллективной ответственности сотрудник доказал, что не виноват.
Суды на практике часто отказывают во взыскании именно из-за ошибок в оформлении, поэтому для руководителя правильные документы так же важны, как сам пересчёт.
Что делать продавцу, если в магазине недостача?
Продавцу важно знать свои права и спокойно пройти процедуру:
- Участвуйте в инвентаризации. Материально ответственное лицо вправе присутствовать при пересчёте. Проверяйте, что товар считают по всем местам хранения.
- Читайте документы перед подписью. Если вы не согласны с результатами, напишите об этом в описи или отдельным заявлением.
- Дайте письменное объяснение. Укажите возможные причины: не оформленные возвраты, пересортица, отсутствие охраны, доступ посторонних в подсобку, сломанные камеры.
- Проверьте, какой договор вы подписали. Если договора о материальной ответственности нет, удержать можно не больше среднего месячного заработка.
- Не подписывайте обязательство «возместить всё» до окончания проверки и до того, как будет понятен размер и причина ущерба.
- Требуйте ознакомления с результатами проверки. Решение о возмещении работодатель обязан основывать на ней.
Есть ли уголовная ответственность за недостачу?
Само по себе расхождение в учёте не является преступлением. Уголовная ответственность наступает, только если доказано хищение — кража, присвоение или растрата (ст. 158, 160 УК РФ). Для этого нужно установить умысел конкретного человека, а не просто факт расхождения в учёте. Поэтому работодатель, который угрожает «уголовкой» без доказательств, скорее пытается получить согласие на добровольное возмещение.
Документы при недостаче
| Документ | Для чего |
|---|---|
| Приказ о проведении инвентаризации | состав комиссии, сроки, перечень проверяемых ценностей |
| Расписки материально ответственных лиц | подтверждают, что все документы на приход и расход сданы |
| Инвентаризационная опись (ИНВ-3) | фактическое наличие товара |
| Сличительная ведомость (ИНВ-19) | расхождения факта с учётом |
| Объяснительные сотрудников, акт об отказе | позиция материально ответственных лиц |
| Акт служебной проверки | размер ущерба, причины и виновные |
| Приказ о результатах инвентаризации | решение: взыскать, зачесть пересортицу, списать |
Как списать недостачу в учёте
- Виновный установлен — сумма нехватки предъявляется сотруднику (счёт 73). Возмещение в пределах себестоимости не создаёт дохода; если взыскивается больше, разница отражается в прочих доходах.
- Виновный не установлен или суд отказал во взыскании — недостача списывается на прочие расходы. Для налогового учёта нужен документ уполномоченного органа о том, что виновные не установлены, например постановление о приостановлении уголовного дела.
- НДС, принятый к вычету по недостающему товару, в общем случае нужно восстановить, если нехватка не связана с естественной убылью. Порядок стоит уточнить у бухгалтера, практика по этому вопросу менялась.
Излишки и пересорт при ревизии
Ревизия часто показывает не только недостачу, но и излишки. Неучтённый товар оприходуют по рыночной стоимости и включают в прочие доходы. Если излишек и нехватка возникли по похожим товарам, их можно зачесть как пересортицу, но при условиях: один и тот же проверяемый период, одно материально ответственное лицо и товары одного наименования или близкой группы. Если стоимость недостающего товара выше, чем излишка, разницу взыскивают с виновного или списывают по общим правилам.

Проводки по недостаче
| Операция | Проводка |
|---|---|
| Выявлена недостача товара | Дт 94 — Кт 41 |
| Списание в пределах норм естественной убыли | Дт 44 — Кт 94 |
| Недостача отнесена на виновного работника | Дт 73 — Кт 94 |
| Удержание из заработной платы | Дт 70 — Кт 73 |
| Виновные не установлены, списание на прочие расходы | Дт 91 — Кт 94 |
| Оприходованы излишки | Дт 41 — Кт 91 |
Для налогового учёта списание нехватки без виновных принимается в расходы только при документальном подтверждении. Порядок по НДС и налогу на прибыль лучше согласовать с бухгалтерией организации.
Большая недостача после ревизии: частые причины
Причины недостачи в рознице почти всегда одни и те же. Их распределение в разных магазинах отличается, но в каждом случае стоит проверить весь список.
| Причина | Как проявляется | Как устранить |
|---|---|---|
| Кражи покупателей | нехватка по мелкому дорогому товару: алкоголь, кофе, косметика, батарейки | выкладка в зоне видимости, антикражные метки, контроль на кассах самообслуживания |
| Внутренние хищения | недостача на определённых сменах | учёт по сменам, видеонаблюдение, выборочные пересчёты |
| Ошибки приёмки | товар не довезли, а накладную подписали | приёмка со сканированием и сверкой с заказом |
| Пересортица | излишки и нехватки по похожим товарам | продажа только по штрихкоду, без ручного выбора из списка |
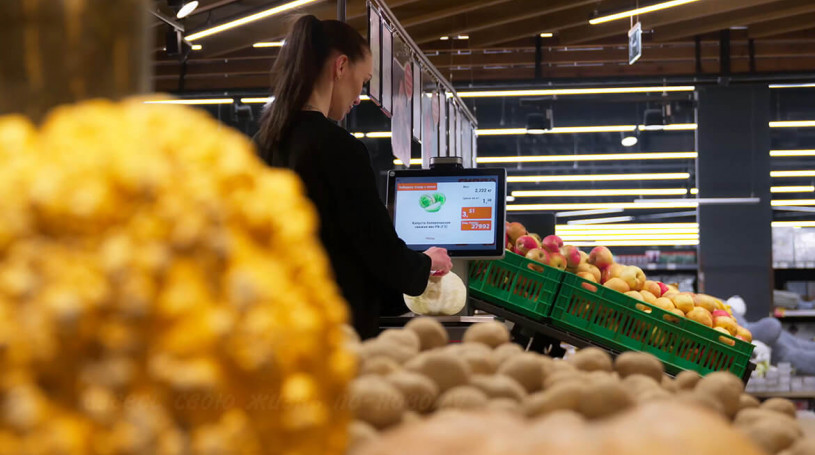
| Весовой товар | расхождения по овощам, фруктам, развесу | весы, которые сами распознают товар, и этикетки со штрихкодом |
| Неоформленные списания | испорченный товар выбросили без акта | списание через учётную программу, с фото и подписью |
| Ошибки в учёте | возвраты и перемещения не проведены | оформлять операции в день выполнения |
Подробнее о каждой причине и способах её устранить — в статьях «Как снизить потери в магазине» и «Пересорт товара».
Как не допустить недостачу в магазине
Недостача накапливается между ревизиями, поэтому главное средство профилактики — точный учёт каждой операции и частые выборочные пересчёты. Чем реже проверка, тем сложнее понять, где возникло расхождение и кто за него отвечает.

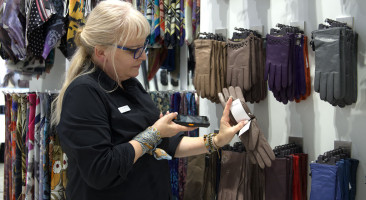
- Принимайте товар со сканированием. Терминал сбора данных показывает расхождения с заказом до того, как подписана накладная. Подробнее — в статье «Как ускорить приёмку товара».
- Проверяйте группы риска еженедельно. С ТСД проверка одной группы занимает минуты, а не часы, и не требует закрывать магазин. В магазине «Городок» проверка остатков по группе занимает не более 15 минут, а полный пересчёт 6000 товаров — 3–4 часа (кейс «Городка»).
- Продавайте только по штрихкоду. Сканер на кассе и запрет продажи по свободной цене убирают пересортицу.
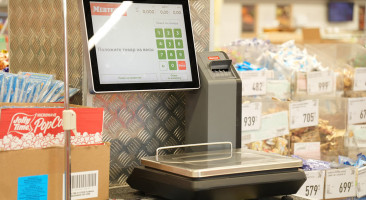
- Наведите порядок с весовым товаром. Весы с распознаванием товара сами определяют, что лежит на платформе. В сети «Победа» после внедрения MERTECH VISION-AI потери на весовом товаре снизились на 73% (кейс «Победы»).
- Закрепите ответственность. Договоры о материальной ответственности, учёт по сменам, передача смены с пересчётом ценного товара.
- Оформляйте все списания. Испорченный товар — только через акт.
Если нужно подобрать оборудование для приёмки, пересчётов и контроля весового товара, MERTECH проконсультирует по выбору под вашу учётную программу.
Инструкция для бизнеса: как настроить учёт, чтобы расхождения не копились
Чтобы ревизия не приносила сюрпризов, товарный учёт должен вестись в одной системе, а каждая операция — оставлять запись. Для компании это означает несколько требований:
- приходы, перемещения, списания и возвраты проводятся в учётной системе в день операции, а не в конце месяца;
- товар на складе и в торговом зале учитывается отдельно, чтобы было видно, где возникло расхождение;
- материалы и расходники, которые используются в работе магазина, учитываются отдельно от товара для продажи;
- отчётность по расхождениям смотрят после каждой выборочной проверки, а не раз в год;
- расчёт ущерба и документы готовят по утверждённой инструкции, одинаковой для всех точек.
Такой порядок работы делает ревизию рутинной процедурой: расхождения небольшие, а их причины понятны.
Когда недостачу не удастся объяснить
Даже при хорошем учёте небольшая недостача остаётся: часть краж не обнаружить, часть товара портится незаметно. Задача не в том, чтобы довести её до нуля, а в том, чтобы она была предсказуемой и не росла. Если после проверки документов, пересортицы и служебного расследования причина не найдена, а виновные не установлены, нехватка списывается на убытки магазина.
Частые вопросы
Что делать, если выявлено расхождение, а продавец не виноват?
Зафиксировать позицию в письменном объяснении, указать возможные причины и потребовать результаты служебной проверки. Без доказанной вины и без договора о полной материальной ответственности взыскать всю сумму нельзя.
Можно ли удержать недостачу из зарплаты без согласия продавца?
Да, если сумма не больше среднего месячного заработка и распоряжение издано не позднее месяца с момента установления размера ущерба. При этом за одну выплату удерживают не более 20% зарплаты. В остальных случаях — только через суд или добровольно.
Можно ли разделить недостачу на всех продавцов поровну?
Только если заключён договор о коллективной материальной ответственности. Даже тогда ущерб распределяется с учётом степени вины, а не просто поровну.
Грозит ли продавцу уголовная ответственность за недостачу?
Только если доказано хищение. Само расхождение в учёте преступлением не является.
Как часто проводить ревизию, чтобы не было большой недостачи?
Выборочные пересчёты групп риска — раз в неделю, полную инвентаризацию — раз в квартал и обязательно при смене материально ответственного лица.
Чтобы подобрать оборудование для точного учёта и контроля потерь, оставьте заявку на странице автоматизации торговли.


 30.10.2026
 159

 MAX
 Telegram