


 6 ноября 2026
 4
 9 мин

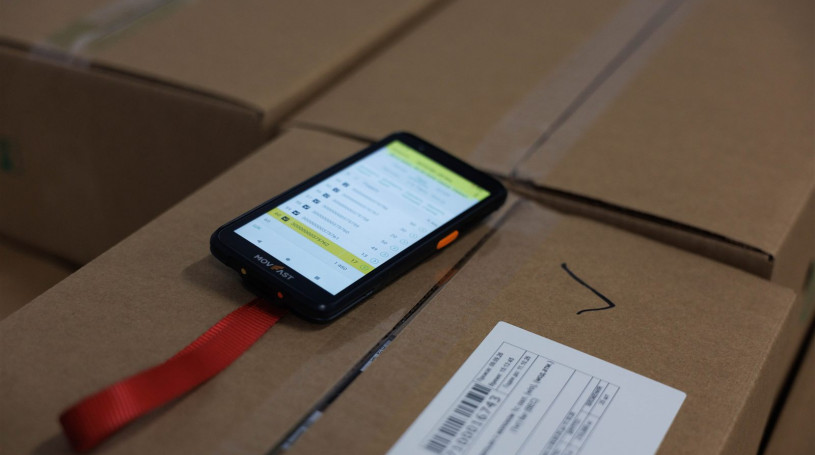
Пересорт товара (пересортица) — это ситуация, когда по одной позиции обнаружена недостача, а по похожей — излишек. Общее количество может сходиться, но учёт неверен: остатки показывают товар, которого нет. Пересортицу выявляют при инвентаризации, оформляют сличительной ведомостью и решением комиссии, а излишки и недостачи при определённых условиях можно зачесть. Чаще всего она появляется из-за ручного выбора позиции на приёмке, сборке, кассе и весах, поэтому лучшая профилактика — сканирование штрихкода на каждом этапе.
Из статьи вы узнаете:
- что такое пересортица и какие у неё причины;
- как оформить пересортицу по итогам инвентаризации и отразить его в бухгалтерском учёте;
- как не допускать пересортицы на складе и в магазине.
Что такое пересортица простыми словами?
Пересортица возникает, когда один товар учтён вместо другого. Например, привезли 10 банок кофе в зёрнах, а приняли как 10 банок молотого. По учёту зёрен нет, а на полке они есть; молотого по учёту 10, а на полке нет. В результате инвентаризации видно недостачу по одной позиции и излишек по другой.
Виды пересортицы:
- по наименованию — перепутаны товары одной группы;
- по сорту и характеристикам — размер, цвет, вкус, объём;
- по стоимости — учтены друг вместо друга товары с разной ценой, это влияет на финансовый результат.
Почему возникает пересортица?
| Где возникает | Причина | Как предотвратить |
|---|---|---|
| Приёмка | поставщик привёз не тот артикул, кладовщик принял по накладной | приёмка со сканированием и сверкой с документом |
| Учётная система | дубли карточек, один товар под двумя названиями | чистка справочника, один штрихкод — одна позиция |
| Сборка заказов | сборщик взял похожий товар из соседней ячейки | подтверждение отбора сканированием |
| Касса | один товар пробит вместо другого, код введён вручную | сканирование каждой единицы |
| Весы | выбрана похожая весовая позиция | весы с распознаванием |
| Возвраты и перемещения | товар оприходован не той позицией | сканирование при оформлении |
Отдельный случай — намеренная пересортица, когда дорогой товар продают как дешёвый. Такие эпизоды видны по отчётам о ручном вводе и по устойчивым парам «недостача — излишек».
Как выявить пересортицу?
- Инвентаризация. Сравните фактические остатки с учётными внутри товарных групп.
- Анализ пар. Если одна и та же пара «недостача — излишек» повторяется, причина системная: справочник, упаковка, поставщик.
- Выборочные пересчёты. Еженедельно проверяйте товары со сходной упаковкой и неодинаковой ценой.
- Отчёты кассовой программы. Ручной ввод кодов и продажи «за другой товар».
Как оформить пересортицу по итогам инвентаризации?
Порядок оформления описан в Методических указаниях по инвентаризации имущества и финансовых обязательств (приказ Минфина России от 13.06.1995 № 49). Последовательность такая:
- Инвентаризационная опись. Комиссия фиксирует фактическое наличие товаров.
- Сличительная ведомость. В ней сопоставляют фактические данные с учётными и показывают излишки и недостачи по каждой позиции. Можно использовать форму ИНВ-19 или собственную форму организации.
- Объяснения материально ответственного лица. Комиссия выясняет причины расхождений.
- Утверждение результатов. На основании протокола руководитель утверждает результаты: что зачесть, что оприходовать, что списать и на кого отнести недостачу.
Условия зачёта пересортицы
Взаимный зачёт излишков и недостач в результате пересортицы допускается только в виде исключения и при одновременном соблюдении условий:
- за один и тот же проверяемый период;
- у одного и того же материально ответственного лица;
- по товарам одного наименования (похожим по виду) и в тождественных количествах.
Если стоимость недостающего товара выше, чем излишка, разница взыскивается с виновного лица. Если виновное лицо не установлено, разница списывается в порядке, установленном для недостач. Перечень товаров, которые могут быть пересортированы, организация может утвердить заранее.
Как отразить пересортицу в бухгалтерском учёте
| Операция | Проводка |
|---|---|
| Оприходованы излишки | Дт 41 Кт 91.01 — внереализационные доходы |
| Выявлена недостача | Дт 94 Кт 41 |
| Зачёт пересортицы на сумму излишка | Дт 41 (излишек) Кт 94 |
| Разница отнесена на виновное лицо | Дт 73.02 Кт 94 |
| Виновное лицо не установлено | Дт 91.02 Кт 94 |
В налоговом учёте излишки включаются во внереализационные доходы по рыночной стоимости, а порядок учёта недостачи зависит от того, установлено ли виновное лицо и есть ли документы. Конкретные проводки и настройки в учётной программе, например в 1С, согласуйте с бухгалтером.
Инструкция для бухгалтерии: что проверить перед проведением зачёта
Перед тем как провести зачёт, бухгалтерия сверяет данные инвентаризации с учётом запасов. Пошагово:
- Дата и период. Убедитесь, что излишек и недостача выявлены в ходе одной инвентаризации и на одну дату, а приказ о её проведении охватывает оба места хранения.
- Материально ответственное лицо. Проверьте, что обе позиции числятся за одним МОЛ и одним складом или местом хранения.
- Наименование и количество. Сверьте, что товары или материалы относятся к одной категории и количество в паре совпадает.
- Стоимость. Сравните учётную стоимость позиций; если недостающая дороже, рассчитайте разницу и решите, на кого её отнести.
- Подтверждающие документы. Сличительная ведомость, объяснения МОЛ, протокол комиссии и приказ руководителя должны быть подписаны до проведения зачёта.
- Расчёты с виновным лицом. Если разница взыскивается с сотрудника, оформите его согласие или решение о взыскании и отразите расчёты по возмещению ущерба.
Такая проверка помогает закрыть инвентаризацию без ошибок, которые потом придётся исправлять в налоговом учёте. Если пересортица повторяется в одних и тех же товарах, это повод пересмотреть справочник и порядок хранения, а не только проводить зачёт каждый раз.
Как не допускать пересортицы: практика складов и магазинов
На практике пересортицу проще предупредить, чем потом разбирать. Важно навести порядок в трёх местах: в базе товаров, в хранении и в работе сотрудников.
- База товаров. Следует проверить справочник на дубли и одинаковые названия, у каждой позиции должен быть свой штрихкод и понятное наименование в соответствии с документами поставщика.
- Хранение. Товары со сходной упаковкой размещают в разных ячейках или зонах, ячейки подписывают этикетками со штрихкодом.
- Сотрудники. Обучение и короткие инструкции по приёмке, сборке и продаже снижают число ошибок не меньше, чем оборудование.
- Контроль. Регулярные выборочные проверки по группам с высоким риском дают возможность найти проблему до годовой инвентаризации.
Самый надёжный способ — подтверждать каждый шаг сканированием: тогда учётная система сама остановит операцию, если товар не совпадает с документом.
Сколько стоит пересортица бизнесу?
Если товары стоят одинаково, пересортица не меняет общую сумму остатков, но искажает учёт: автозаказ не закажет то, чего на самом деле нет, и на полке возникнет пустое место. Если цены разные, бизнес теряет на разнице.
Потери от пересортицы = Σ (количество в пересорте × разница в стоимости) + упущенные продажи + время на разбор расхождений
Пример с условными данными. По результатам инвентаризации выявлено 120 единиц пересорта со средней разницей 150 ₽: прямые потери — 18 000 ₽. Ещё 6 часов товароведа на разбор при ставке 400 ₽/ч — 2 400 ₽. Упущенные продажи по ходовым позициям часто оказываются больше прямых потерь.
Как избежать пересортицы: сканирование на каждом этапе
Основная причина — ручной выбор позиции из списка. Если каждый шаг подтверждается сканированием, перепутать товары сложно.
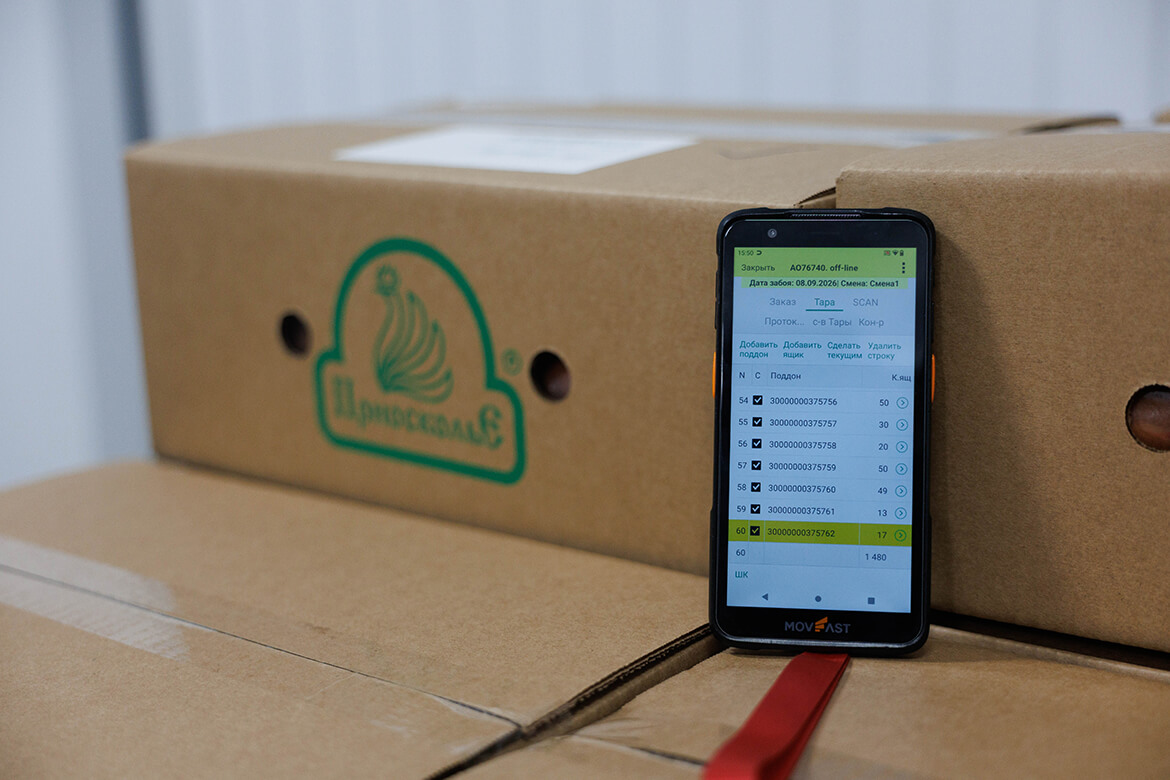
- Приёмка с ТСД. Программа принимает только то, что есть в документе, и сразу показывает лишнее и недостающее. Подробнее — в статье как ускорить приёмку товара на складе.
- Сборка с ТСД. Сборщик сканирует ячейку и товар, ошибка видна до упаковки.
- Сканеры на кассе. Читают повреждённые коды, кассиру не нужно вводить номер вручную.
- Этикетки. Принтер печатает штрихкоды для товаров и ячеек без собственной маркировки.
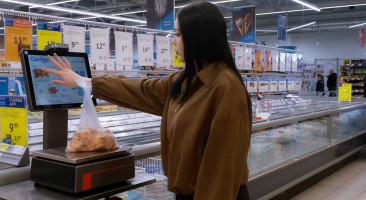
- Весы с распознаванием. Убирают путаницу весовых позиций.

Опыт: где сканирование уже сократило ошибки
В магазине «Городок» после перехода на ТСД ошибок в отчётности стало примерно на 80–90% меньше (кейс «Городка»). В сети «Победа» после установки распознавания весовых продуктов ошибок при добавлении в чек стало на 73% меньше (кейс «Победы»). Сети Eleganza и Labbra внедрили ТСД MERTECH MovFast S40 в более чем 30 магазинах, чтобы снизить количество ошибок при работе с ассортиментом (кейс Eleganza и Labbra).
Когда сканирование не спасёт
- Один штрихкод в справочнике привязан к нескольким товарам.
- Сотрудники сканируют одну единицу и вводят количество для всей группы товаров.
- Поставщик клеит неверные штрихкоды — нужна работа с поставщиком.
Налоговый учёт пересортицы
В налоговом учёте по НК РФ излишки и недостачи при пересортице отражаются по общим правилам, если зачёт не проведён:
- Излишки относятся к внереализационным доходам (п. 20 ст. 250 НК РФ) и учитываются по рыночной стоимости.
- Недостача в пределах норм естественной убыли включается в материальные расходы (подп. 2 п. 7 ст. 254 НК РФ).
- Недостача сверх норм при отсутствии виновных лиц — в прочие внереализационные расходы, если есть документ уполномоченного органа о том, что виновные не установлены (подп. 5 п. 2 ст. 265 НК РФ).
- Недостача, взысканная с работника, отражается как доход в сумме, которую признал или должен возместить работник.
Правило простое: бухгалтерский и налоговый учёт результатов инвентаризации должны опираться на одни и те же документы — опись, сличительную ведомость, протокол комиссии и приказ. Чем полнее комплект, тем меньше вопросов при проверке.
Объяснительная и ответственность материально ответственного лица
При выявлении пересортицы комиссия обязательно запрашивает объяснительную у материально ответственного лица. В ней указывается, почему возник пересорт: ошибка при приёмке, неправильная выкладка, путаница при отпуске. На основании объяснений и документов комиссия решает, возможен ли зачёт или разница относится на виновное лицо. Удержание из зарплаты проводится с согласия работника или по решению суда и в пределах, установленных Трудовым кодексом.
Как провести пересортицу в учётной программе?
В большинстве учётных систем, включая 1С, есть специальный документ для пересортицы. Порядок действий обычно такой:
- провести инвентаризацию и зафиксировать фактические остатки по факту пересчёта;
- создать документ пересортицы: указать товар с недостачей, товар с излишком и количество;
- проверить, что разница в стоимости правильно отражается на счёте недостач или доходов;
- оставшиеся расхождения оформить отдельными документами оприходования и списания.
Две частые ошибки — проводить пересортицу между товарами разных наименований и делать зачёт за разные периоды. В таком случае налоговая может признать зачёт неправомерным.
Что делать, если пересорт допустил поставщик?
Если расхождение обнаружено на приёмке, это не внутренняя пересортица, а несоответствие поставки. Товар принимают по факту, составляют акт о расхождениях и направляют поставщику претензию. В товарный учёт попадает то, что фактически привезли, а не то, что указано в документах. Для маркированного товара расхождения оформляются корректировкой УПД через ЭДО.
Частые вопросы
Что такое пересортица простыми словами?
Когда один товар по учёту числится вместо другого: по одной позиции недостача, по соседней — излишек.
Чем пересорт отличается от недостачи?
При недостаче товара просто меньше, чем по учёту. При пересорте товар есть, но учтён под другим наименованием, поэтому недостаче соответствует излишек.
Можно ли зачесть излишки и недостачи при пересортице?
Да, в виде исключения: за один период, у одного материально ответственного лица, по товарам одного наименования и в тождественных количествах. Решение оформляется распорядительным документом.
Какой документ составляют при пересортице?
Сличительную ведомость по результатам инвентаризации (например, по форме ИНВ-19), протокол комиссии и приказ о зачёте.
Если нужно подобрать оборудование, чтобы убрать пересорт на складе и в магазине, оставьте заявку на странице автоматизации магазина. Модели — в разделе терминалы сбора данных.


 30.10.2026
 76

 MAX
 Telegram