


 3 ноября 2026
 56
 7 мин

Для большинства магазинов оплата по QR-коду через Систему быстрых платежей дешевле эквайринга: комиссия по СБП для бизнеса — 0,4–0,7% с ограничением 1 500 ₽ за операцию, а эквайринг по картам обычно стоит 1,5–2,5%. Но отказываться от карт полностью нельзя: часть покупателей платит только картой или телефоном с NFC. Выгоднее всего принимать оба способа и мягко переводить покупателей на СБП.
Из статьи вы узнаете:
- чем отличаются СБП и эквайринг по комиссиям, скорости и удобству;
- как посчитать экономию на своём обороте;
- какое оборудование нужно для оплаты по QR.
Как работает эквайринг и как работает СБП
Эквайринг — приём оплаты банковскими картами через POS-терминал. Банк-эквайрер берёт комиссию с каждой операции, часть её уходит банку покупателя и платёжной системе. Деньги поступают на счёт на следующий рабочий день.
СБП — Система быстрых платежей Банка России. Клиент сканирует QR-код камерой телефона, подтверждает оплату в приложении своего банка, деньги переводятся со счёта на счёт. Карта не нужна, зачисление происходит за секунды, в том числе в выходные.
Сравнение СБП и эквайринга
| Параметр | Эквайринг по картам | Оплата по QR через СБП |
|---|---|---|
| Комиссия для бизнеса | обычно 1,5–2,5%, зависит от банка и оборота | 0,4% для социально значимых категорий, 0,7% для остальных, не более 1 500 ₽ за операцию |
| Зачисление денег | на следующий рабочий день | за секунды, круглосуточно |
| Оборудование | POS-терминал, аренда или покупка | QR-дисплей у кассы или QR-код на чеке |
| Что нужно покупателю | карта или телефон с NFC | смартфон с мобильным приложением банка |
| Возврат | через терминал | через банк или кассовую программу |
| Привычность | высокая | растёт, но часть покупателей не пользуется |
Тарифы банков меняются, поэтому перед расчётом уточните ставки по эквайрингу и СБП у своего банка.
Плюсы и минусы СБП для бизнеса
Плюсы:
- комиссия в несколько раз ниже эквайринга;
- деньги на счёте сразу, без кассового разрыва;
- дешёвое оборудование: QR-дисплей стоит в разы дешевле POS-терминала;
- оплата работает и в интернет-магазине, и в доставке, и на кассе.
Минусы:
- не все клиенты готовы открыть приложение банка вместо оплаты картой;
- нужен стабильный интернет у клиента;
- платёж чуть дольше, чем прикладывание карты, если человек не привык.
Как посчитать экономию на переходе на СБП
Экономия в месяц = безналичный оборот × доля оплат по СБП × (ставка эквайринга − ставка СБП)
Пример с условными данными. Безналичный оборот торговой точки — 3 млн ₽ в месяц, тариф эквайринга — 1,8%, тариф СБП — 0,7%. Если по QR-коду будут платить 20% клиентов, экономия составит 3 000 000 × 0,2 × (1,8% − 0,7%) = 6 600 ₽ в месяц. При доле 40% — 13 200 ₽. Для сети из 10 магазинов это уже больше 1,5 млн ₽ в год.
Затраты на старте — QR-дисплей на каждую кассу и интеграция с кассовым ПО. При стоимости дисплея в несколько тысяч рублей вложения обычно возвращаются за первые месяцы.
Опыт сетей: оплата по QR в рознице
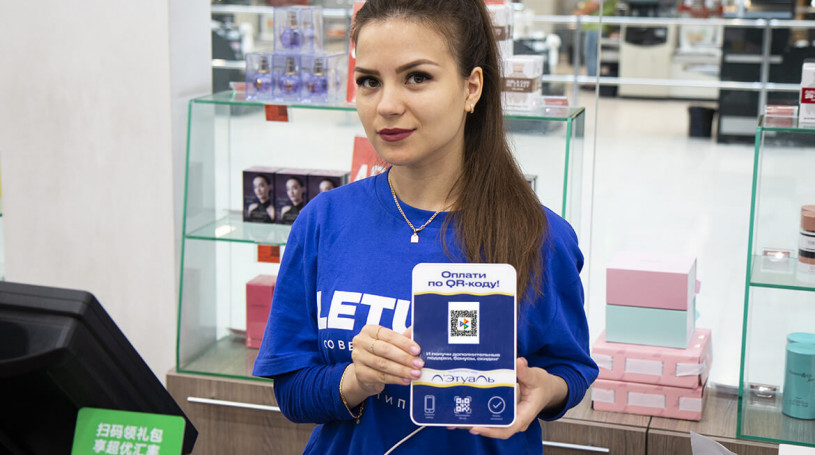
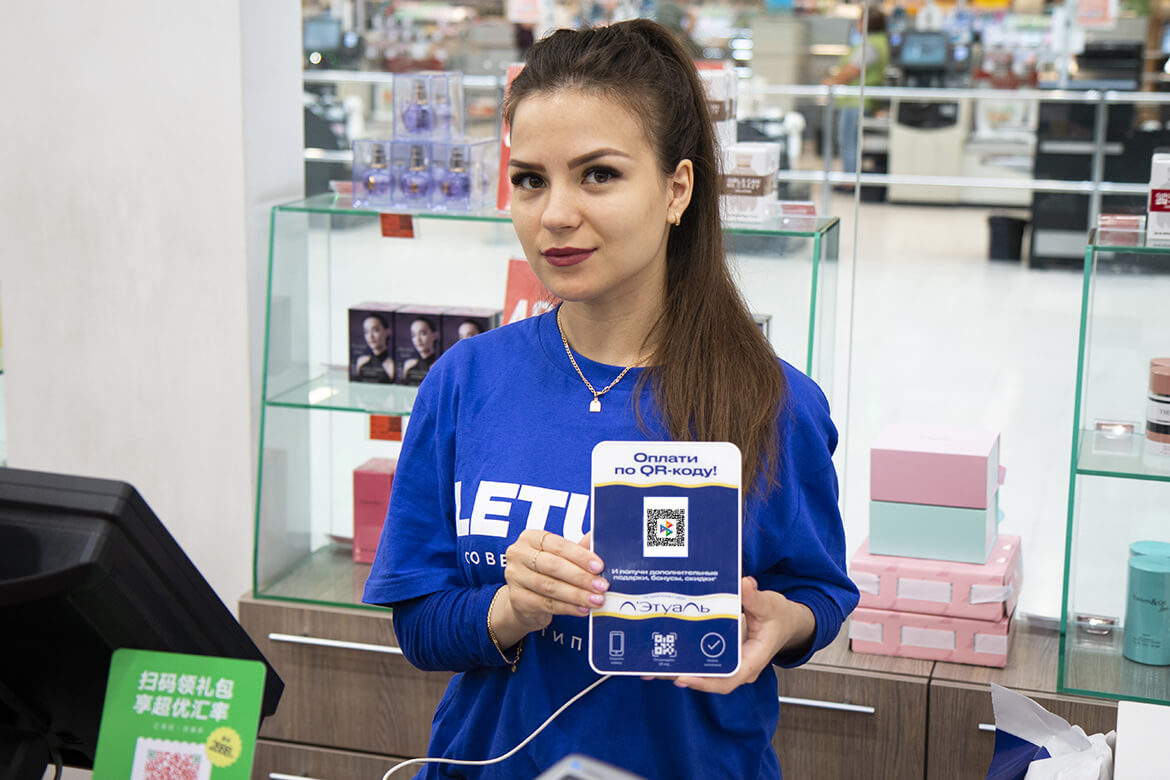
Сеть «Л'Этуаль» первой в бьюти-рознице подключила оплату через СБП: в декабре 2021 года на сайте, в июле 2022 года — в магазинах, с брендированными QR-дисплеями MERTECH. Проект реализован вместе с «Альфа-Банком». На момент запуска комиссия по СБП составляла 0,4–0,7%, то есть в 4–5 раз меньше эквайринга (кейс «Л'Этуаль»).
Как увеличить долю оплат по СБП
- QR-дисплей у кассы. Динамический код с суммой покупки появляется сам, клиенту не нужно ничего вводить.
- Кассир предлагает QR. Короткий скрипт: «Можно оплатить по QR, это быстро».
- Скидка или баллы за СБП. Часть экономии на комиссии можно отдать клиенту.
- Информация в зале. Наклейки на кассах и у входа.
Какое оборудование нужно для оплаты по QR
Самый удобный вариант — QR-дисплей, который подключается к кассе по USB или Bluetooth и показывает динамический QR-код с суммой чека. Дисплей интегрируется с кассовой программой, а деньги поступают на счёт через банк, подключённый к СБП. Для доставки и выездной торговли подходят переносные модели.
Модели и совместимые программы — в разделе QR-дисплеи. Как подключить оплату по QR пошагово, рассказано в статье как бизнесу принимать оплату по QR-коду.
Когда оставить только эквайринг
- Средний чек очень большой: ставка эквайринга по договорённости с банком может быть ниже.
- Клиенты — в основном люди, которые не пользуются банковскими приложениями.
- Кассовое ПО не поддерживает QR-оплату и его нельзя доработать.
Как оплата по QR влияет на маржу и другие показатели магазина, разобрано в статье о показателях эффективности магазина.
Как подключить СБП для бизнеса
- Выбор банка. Сравните условия: тарифы по категориям товаров, сроки зачисления, стоимость сервиса и интеграции с вашим кассовым ПО.
- Договор. Заключите с банком договор на приём платежей через СБП. Обычно это дополнительное соглашение к расчётному счёту.
- Регистрация точки продаж. Банк регистрирует магазин или сайт в системе, вы получаете данные для подключения.
- Оборудование и ПО. Подключите QR-дисплей к кассе, настройте модуль оплаты в кассовой программе или на сайте.
- Тест и обучение. Проведите тестовый платёж и возврат, объясните кассирам, как предлагать оплату по QR-коду.
Перевод денег по СБП происходит со счёта покупателя на счёт организации напрямую, поэтому важно правильно указать реквизиты и проверить, что чек формируется на каждую операцию.
Виды QR-кодов для оплаты
- Динамический QR-код — создаётся для каждой покупки с конкретной суммой. Используется на кассе с дисплеем и в интернет-магазине.
- Статический QR-код — один на точку продаж, клиент вводит сумму сам. Подходит для небольших точек, курьеров, выездной торговли, но требует проверки поступления платежа.
- Кассовая ссылка — многоразовый код, к которому касса привязывает сумму очередной покупки. Удобно для точек без экрана.
Правило простое: чем реже клиент вводит что-то вручную, тем ниже риск ошибки и тем быстрее обслуживание.
Расходы бизнеса на приём платежей: что учесть
| Статья расходов | Эквайринг | СБП |
|---|---|---|
| Комиссия с оборота | основная статья расходов | в несколько раз ниже |
| Оборудование | покупка или аренда терминала | QR-дисплей или код на экране |
| Обслуживание | обслуживание и замена терминалов | минимальное |
| Кассовый разрыв | деньги на следующий рабочий день | зачисление сразу |
Решения для разных форматов отличаются: для сети важна интеграция с кассовым ПО и единая отчётность по всем точкам, для небольшого бизнеса — простота и стоимость. Выбор банка и способа приёма платежей стоит делать с учётом всех этих условий, а не только тарифа.
Как оплата по QR-коду выглядит для покупателя и продавца
- Продавец пробивает товары, онлайн-касса формирует сумму и передаёт её на QR-дисплей.
- Покупатель открывает камеру или мобильное приложение банка и сканирует QR-код.
- Клиент выбирает счёт и подтверждает перевод, после чего банк сразу сообщает об успешной операции.
- Касса получает подтверждение и печатает чек, деньги в течение нескольких секунд поступают на расчётный счёт.
На практике достаточно одного дня, чтобы начать принимать оплату: подключить сервис в банке, настроить кассу и показать кассирам, как предлагать новый способ. Если покупатель хочет заплатить картой или наличными, потому что ему так привычнее, этот вариант остаётся: быстрые платежи не заменяют другие способы, а дополняют их.
Что учесть при выборе банка и тарифа
- Ставка для вашей категории. Ставка 0,4% доступна для социально значимых видов деятельности, для остальных обычно 0,7%.
- Личный кабинет. Должен показывать операции, возвраты и выручку по каждой точке.
- Интеграция. Банк должен поддерживать ваше кассовое ПО или сайт.
- Сроки зачисления средств и наличие выписки по операциям для бухгалтерии.
- Стоимость обслуживания счёта и дополнительных услуг.
Банк-эквайер по картам и банк для СБП могут быть разными: бизнес может использовать карточный эквайринг одного банка, а приём через СБП подключить в другом, если там условия выгоднее. Главное — чтобы касса умела работать с обоими.
Использование СБП в интернет-магазине и доставке
Оплата по QR-коду работает не только на кассе. В интернет-магазине покупатель оформляет заказ на сайте и платит через СБП по ссылке или QR-коду на экране: с телефона ссылка сразу открывает приложение банка. В доставке курьер может показать QR-код на экране своего устройства. Это даёт бизнесу единую платёжную схему для всех каналов продаж и одинаково низкие расходы на приём платежей. Документов для подключения не больше, чем для обычного эквайринга, а время работы сервиса — круглосуточное.
Частые вопросы
Что выгоднее: СБП или эквайринг?
По комиссии выгоднее СБП: 0,4–0,7% против обычных 1,5–2,5% по эквайрингу. Но полностью отказываться от карт не стоит, лучше принимать оба способа.
Какая комиссия СБП для бизнеса?
0,4% для социально значимых категорий и 0,7% для остальных, не более 1 500 ₽ за одну операцию. Конкретная ставка указана в тарифах вашего банка.
Нужна ли онлайн-касса при оплате через СБП?
Да. Оплата по QR — это расчёт с покупателем, чек нужно пробивать так же, как при оплате картой.
Можно ли сделать возврат при оплате по СБП?
Да, возврат проводится через банк или кассовую программу, деньги возвращаются на счёт покупателя.
Если нужно подобрать QR-дисплеи и посчитать экономию для вашего магазина, оставьте заявку на странице автоматизации магазина.


 30.10.2026
 36

 MAX
 Telegram